
¿Qué es la tasa APR y cómo funciona?
Lectura, 6 minutos
Puntos clave
- La tasa de porcentaje anual (o tasa APR), representa el costo anual de pedir dinero prestado, incluidos los cargos, y se expresa en porcentaje; en el caso de las tarjetas de crédito, la tasa APR es por lo general simplemente el interés.
- Entender las tasas APR de una tarjeta de crédito, incluido cómo calcular el pago del interés, puede ayudarle a comparar ofertas y a encontrar la tarjeta adecuada para usted.
- Un buen puntaje de crédito puede ayudarle a obtener una tasa APR más baja en tarjetas de crédito, préstamos hipotecarios, para automóviles y otros.
Esto es lo que usted necesita saber.
¿Cuál es la diferencia entre la tasa APR y la tasa de interés?
APR significa tasa de porcentaje anual (Annual Percentage Rate) y representa el costo anual de pedir dinero prestado. La tasa APR incluye la tasa de interés que aplica a su cuenta (tarjeta de crédito, hipoteca, línea de crédito, etc.) y otros cargos relacionados con esa cuenta. Por ejemplo, una tasa APR hipotecaria puede incluir cargos por puntos, evaluación de la solicitud de préstamo, iniciación del préstamo y costos de cierre, además de la tasa de interés. Las tasas APR le permiten comparar fácilmente el costo total de los préstamos que ofrecen los diferentes prestamistas.
Las tasas de interés y las tasas APR son las mismas para las tarjetas de crédito. Los cargos anuales, los cargos por transferencia de saldo, cargos por transacciones en el extranjero y otros cargos de tarjetas de crédito no están incluidos en las tasas APR.
¿Cómo calculo la tasa APR?
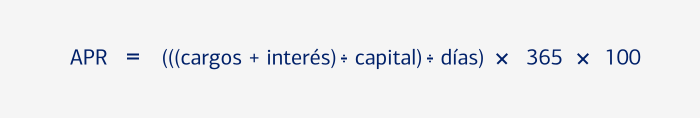
Los prestamistas son los que calculan las tasas APR. Es importante recordar que los distintos prestamistas pueden incluir diferentes cargos. Al comparar las tasas APR, asegúrese de considerar qué cargos están incluidos. Si desea calcularla usted mismo, necesitará saber cuáles son los cargos, el interés total a pagar a lo largo del plazo del préstamo, el capital y el número de días del plazo del préstamo. Esta es la fórmula de la tasa APR:
¿Cuáles son las diferentes tasas APR de tarjetas de crédito?
Las tarjetas de crédito pueden tener tasas APR fijas o variables y por lo general tendrán distintas tasas APR para diferentes tipos de transacciones, tales como compras, transferencias de saldo y adelantos de dinero en efectivo. Algunas ofrecen tasas APR bajas como promoción de tiempo limitado. Muchas tienen tasas APR de penalización que se aplican si omite pagos o si incumple los términos del acuerdo de tarjeta de crédito. Compruebe su estado de cuenta mensual y su acuerdo del titular de la tarjeta para obtener información adicional sobre cómo se aplica cada tasa APR. Estas son algunas de las tasas APR:
Es una tasa que aumenta o disminuye según los cambios de un índice de tasa de interés, como la tasa preferencial de EE. UU. Para las cuentas de tarjeta de crédito, la tasa incluirá el índice más algún tipo de margen o porcentaje agregado al mismo.

Es una tasa que no aumenta ni disminuye según los cambios en un índice de tasa de interés subyacente. Sin embargo, la tasa puede cambiar si no cumple con los términos del acuerdo de su tarjeta de crédito.

Es la tasa que se aplica a compras realizadas con tarjeta de crédito.

Es la tasa que se aplica por pedir prestado dinero en efectivo de una tarjeta de crédito. Por lo general, es una tasa más alta que la tasa para compras.

Es la tasa que se aplica a los saldos transferidos de una cuenta a otra.

Por lo general, es una tasa más alta que se aplica a los saldos debido al incumplimiento del acuerdo de tarjeta de crédito, como hacer pagos atrasados o exceder el límite de crédito.

Es una tasa que se aplica por tiempo limitado a transacciones específicas, como compras o transferencias de saldo. Por lo general, la tasa es más baja que la tasa estándar de una cuenta. Debe durar por lo menos seis meses y algunas duran hasta 21 meses.

¿Cómo calculo los pagos de la tasa APR de tarjetas de crédito?
Por lo general, las compañías de tarjetas de crédito no cobran interés en compras si usted paga siempre el saldo pendiente antes de la fecha de vencimiento. Si mantiene un saldo, cada compra comienza usualmente a generar interés a partir del día en que se realiza la transacción. El interés acumulado se agrega al saldo pendiente al final de cada ciclo de facturación.
La fórmula para determinar cuánto interés debe en su saldo pendiente puede variar según el acreedor. Este es un cálculo común para intereses en compras:
Digamos que la tasa APR de su tarjeta de crédito para compras es de 20 por ciento y su saldo diario promedio en compras durante el ciclo de facturación de 25 días es de $2,000. Puede encontrar la tasa APR, el saldo diario promedio y los días de ciclo de facturación en el estado de cuenta de su tarjeta de crédito.
Primero, divida la tasa APR entre 365 días para determinar su tasa periódica diaria.
20%
Tasa APR
365
días
0.0548%
tasa periódica diaria
Luego, multiplique el saldo diario promedio por la tasa periódica diaria y después multiplique el resultado por el número de días del ciclo de facturación.
$2,000
saldo diario promedio
0.0548%
tasa periódica diaria
25
días en el ciclo de facturación
$27.40
cargo mensual por interés
Así que, si estos números se aplicaran a la cuenta de su tarjeta de crédito, usted debería $27.40 de interés mensual.
Si su cuenta tiene diferentes tasas APR para diferentes transacciones, necesita hacer el cálculo para cada una. Los cargos por interés para cada tasa APR se desglosan en el estado de cuenta de su tarjeta de crédito, pero puede hacer los cálculos antes de la fecha del estado de cuenta para obtener un estimado de cuál será su deuda.
Una de las cosas más importantes que puede hacer es mantener un buen puntaje de crédito. Los emisores de tarjetas de crédito toman en cuenta una gran variedad de factores, incluido su puntaje de crédito, al evaluar una solicitud y determinar las tasas APR que se aplicarán. Pagar sus facturas a tiempo, evitar que las cuentas lleguen a sus límites de crédito máximo y darles seguimiento a sus informes de crédito son solo algunas maneras en las que puede ayudar a mantener o mejorar su puntaje de crédito. Por lo general, las personas con mejores puntajes de crédito obtienen mejores tasas que aquellas con puntajes de crédito más bajos.
Si bien un puntaje de crédito alto puede ser la manera más segura de obtener una tasa APR más baja, puede tomar tiempo lograrlo. Estas son otras acciones que pueden reducir sus tasas APR más rápido:
Algunos bancos y compañías de tarjetas de crédito tomarán en cuenta solicitudes para obtener una tasa APR más baja. Otros verifican las cuentas para ver si se justifica una tasa APR más baja. En cualquier caso, tiene una mayor posibilidad de obtener una tasa APR más baja si hace sus pagos de manera constante y oportuna y toma medidas para mejorar su puntaje de crédito, como liquidar un saldo grande.
Muchas tarjetas de crédito ofrecen bajas tasas promocionales o introductorias en transferencias de saldo. Compruebe si sus tarjetas de crédito actuales tienen alguna oferta o averigüe si puede abrir una nueva cuenta de tarjeta con una tasa introductoria o promocional baja. Si bien obtener una nueva tarjeta de crédito podría afectar temporalmente a su puntaje de crédito, a la larga puede resultarle favorable, siempre y cuando liquide su saldo antes del vencimiento de la tasa promocional. También debe asegurarse de que los ahorros de la tasa APR más baja sean mayores que los cargos por transferencia de saldo, que, por lo general, son del 3 al 5 por ciento de la cantidad transferida.

Consejo rápido
Si bien la tasa APR es importante, es solo uno de los factores a tener en cuenta al elegir una tarjeta de crédito adecuada para usted. También debe considerar cómo planea usar las tarjetas y las recompensas, como reembolsos de dinero en efectivo y millas de aerolíneas.


